Reklamy
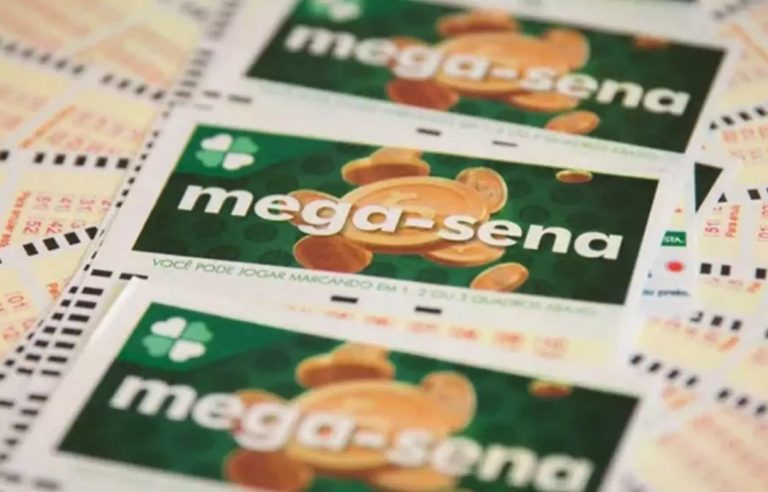
Mega-Sena to jedna z najpopularniejszych loterii w Brazylii, a jej wygrana może odmienić życie każdego. Niedawno skumulowana pula osiągnęła imponującą kwotę 37 milionów R$.
Jednak wiele osób chce wiedzieć: ile ta kwota przyniosłaby, gdyby została zdeponowana na koncie oszczędnościowym?
Potencjalny zysk z konta oszczędnościowego
Konto oszczędnościowe jest najbardziej tradycyjną i dostępną formą inwestowania w Brazylii. Choć nie jest najbardziej dochodową inwestycją, jego bezpieczeństwo i prostota nadal przyciągają wielu inwestorów, zwłaszcza tych, którzy wygrywają wysokie nagrody na loterii i wolą unikać ryzyka.
Obecnie konto oszczędnościowe przynosi około 0,5% miesięcznie plus stopę referencyjną (TR). W obecnej sytuacji gospodarczej TR wynosi zero, co ułatwia obliczenia. Możemy zatem przyjąć miesięczny zysk na poziomie 0,5%.
Obliczenie miesięcznych zysków
Aby zrozumieć wpływ oprocentowania na koncie oszczędnościowym, obliczmy, ile 37 milionów R$ przyniosłoby w ciągu miesiąca.
Najpierw mnożymy kwotę główną przez miesięczną stopę zwrotu:
[ Rendimento \, Mensal = R\$ 37.000.000 \times 0,005 ]
[ Rendimento \, Mensal = R\$ 185.000 ]
Oznacza to, że pod koniec miesiąca nagroda w wysokości R$ 37 milionów na koncie oszczędnościowym wygenerowałaby zysk w wysokości R$ 185 tysięcy.
Roczna suma
Chociaż miesięczny zysk wydaje się już bardzo atrakcyjny, wpływ jest jeszcze większy, gdy uwzględnimy sumę narastającą w ciągu roku. Aby obliczyć roczny zysk, musimy pomnożyć miesięczny zysk przez 12.
[ Rendimento \, Anual = R\$ 185.000 \times 12 ]
[ Rendimento \, Anual = R\$ 2.220.000 ]
Zatem w ciągu roku depozyt w wysokości R$ 37 milionów na koncie oszczędnościowym przyniósłby R$ 2,22 miliona zysku, co wystarczyłoby do zapewnienia bardzo komfortowego dochodu.
Mega-Sena: Porównanie z innymi inwestycjami
Chociaż zysk z konta oszczędnościowego jest gwarantowany i wolny od znaczącego ryzyka, jest on stosunkowo niski w porównaniu z innymi rodzajami inwestycji.
Na przykład inwestycje w obligacje Tesouro Direto, CDB (bankowe certyfikaty depozytowe) czy nawet fundusze inwestycyjne zazwyczaj oferują wyższe stopy zwrotu, choć wiążą się z większym ryzykiem.
Oszczędności a inflacja
Kolejnym kluczowym punktem, który należy wziąć pod uwagę, jest inflacji. Jeśli roczna inflacja przewyższy zysk z konta oszczędnościowego, zmniejszy siłę nabywczą zysków.
W ostatnich latach inflacja w Brazylii ulegała wahaniom, ale zdarzają się okresy, gdy przewyższa oprocentowanie rachunku oszczędnościowego, co może prowadzić do rzeczywistej utraty siły nabywczej.
Mega-Sena: rachunek oszczędnościowy
Wpłacenie wygranej w wysokości 37 milionów R$ z Mega-Sena na rachunek oszczędnościowy jest bezpieczną i praktyczną opcją, szczególnie dla osób, które nie chcą martwić się ryzykiem ani złożonością innych inwestycji.
Należy jednak ocenić sytuację gospodarczą i rozważyć inne opcje inwestycyjne, które mogą zapewnić wyższe zwroty, zachowując, a potencjalnie także zwiększając siłę nabywczą w czasie.
Niezależnie od decyzji kluczowe jest skorzystanie z dobrej porady finansowej. Dzięki temu masz pewność, że ta kwota będzie dobrze zarządzana i przyczyni się do stabilnej i spokojnej przyszłości finansowej.
Zdjęcie: Reprodukcja/Internet.