പരസ്യങ്ങൾ
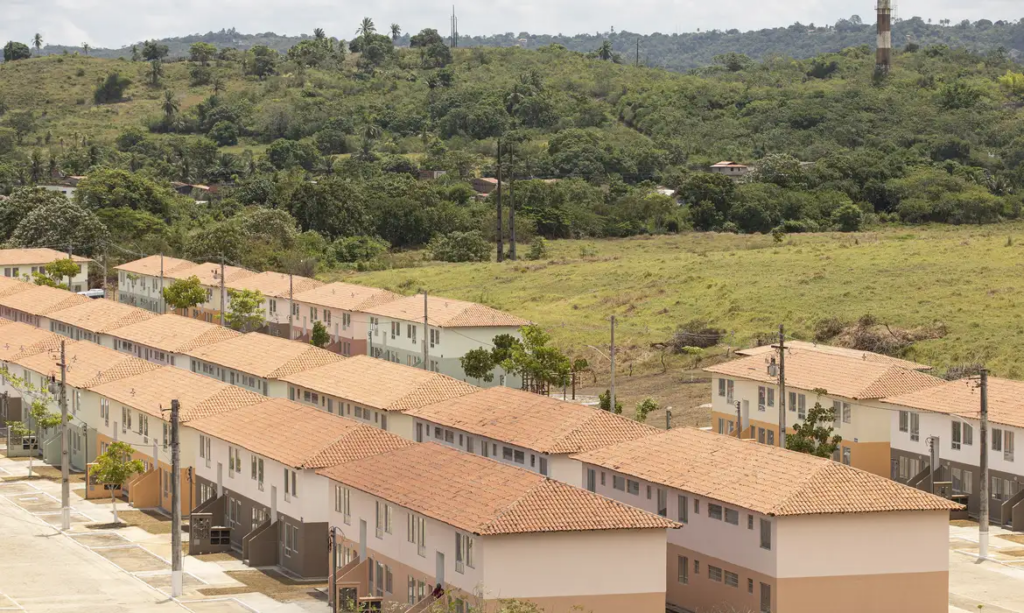
ഈ ചൊവ്വാഴ്ച (26), സേവനകാല ഗ്യാരണ്ടി ഫണ്ടിന്റെ (FGTS) ട്രസ്റ്റി കൗൺസിൽ സ്വന്തം വീട് വാങ്ങാൻ ആഗ്രഹിക്കുന്ന കുറഞ്ഞ വരുമാനമുള്ള കുടുംബങ്ങൾക്കായി ഭാവി FGTS ഉപയോഗിക്കുന്നതിന് അംഗീകാരം നൽകി. ഇതുവഴി, ഒരു ഔദ്യോഗിക തൊഴിൽ കരാറുള്ള തൊഴിലാളിക്ക് ഒരു സ്വത്ത് ധനസഹായത്തോടെ വാങ്ങുമ്പോൾ കുടുംബ വരുമാന ശേഷി വർധിപ്പിക്കാൻ ഈ പദ്ധതി സഹായിക്കും.
അതിനാൽ, ഭാവി FGTS ഉപയോഗിക്കാൻ തിരഞ്ഞെടുക്കുന്ന വ്യക്തി രണ്ട് കരാറുകളിൽ ഒപ്പിടണം. ഒന്നാമത്തേത് ഭവനധനസഹായത്തിനുള്ള പരമ്പരാഗത രൂപത്തിലുള്ളതും മറ്റൊന്ന് തനിക്ക് ലഭിക്കാനിരുന്ന FGTS വിഹിതവുമായി ബന്ധപ്പെട്ടതുമാണ്. ഈ പദ്ധതിയെക്കുറിച്ചുള്ള കൂടുതൽ വിശദാംശങ്ങളടങ്ങിയ പ്രമേയം ഈ ആഴ്ച തന്നെ Diário Oficial da União-യിൽ പ്രസിദ്ധീകരിക്കും.
സ്വന്തം വീട് വാങ്ങാൻ ഭാവി FGTS ഉപയോഗിക്കാൻ കഴിയുന്നവർ
അതിനാൽ, സ്വന്തം വീട് വാങ്ങുന്നതിനുള്ള ഭാവി FGTS Minha Casa, Minha Vida പദ്ധതിയുടെ Faixa 1-ൽ ഉൾപ്പെടുന്ന കുടുംബങ്ങൾക്ക് ഉപയോഗിക്കാം. അവരുടെ മാസവരുമാനം R$ 2.640 വരെ ആയിരിക്കണം. ഉദാഹരണത്തിന്, ഒരു കുടുംബത്തിന്റെ മാസവരുമാനം R$ 2 ആയിരം ആണെങ്കിൽ, സ്വത്തിന്റെ ധനസഹായം ഇപ്രകാരം നടക്കും:
- ബാങ്കിന്റെ ധനസഹായം: R$ 100 ആയിരം;
- ഭാവി FGTS-ൽ നിന്നുള്ള R$ 10 ആയിരത്തിന്റെ അധികം – 10 വർഷത്തിനുള്ളിൽ തിരിച്ചടവ്;
- FGTS-ൽ നിന്നുള്ള അധിക ആനുകൂല്യം: 3 ആയിരം;
- വസ്തുവിന്റെ മൂല്യം: R$ 140 ആയിരം.
നഗരകാര്യ മന്ത്രാലയത്തിന്റെ കണക്കനുസരിച്ച്, FGTS Futuro വഴി ഏകദേശം 43 ആയിരം കുടുംബങ്ങൾക്ക് വീട് വാങ്ങാൻ സാധിക്കും.
എന്നെ പിരിച്ചുവിട്ടാൽ എന്ത് സംഭവിക്കും?
ഇതനുസരിച്ച്, ന്യായമായ കാരണമില്ലാതെ പിരിച്ചുവിടുന്ന സാഹചര്യത്തിൽ, ഭവനവായ്പയ്ക്കായി മാറ്റിവച്ച FGTS Futuro തൊഴിലാളിക്ക് പിൻവലിക്കാനാകില്ല. എന്നിരുന്നാലും, 40% പിരിച്ചുവിടൽ നഷ്ടപരിഹാരം പിൻവലിക്കാം. കൂടാതെ, പണമടയ്ക്കുന്ന രീതി CAIXA Econômica Federal-ുമായി തൊഴിലാളിക്ക് ചർച്ച ചെയ്യാം.
കൂടാതെ, തൊഴിലില്ലായ്മയുണ്ടായാൽ, പരമാവധി ആറുമാസത്തേക്ക് തവണകളുടെ പേയ്മെന്റ് നിർത്തിവയ്ക്കാൻ അഭ്യർത്ഥിക്കാം. ഒടുവിൽ, ഭവനവായ്പയ്ക്ക് മുൻകൂർ പണമടയ്ക്കാനും FGTS ഉപയോഗിക്കാമെന്നത് ഓർക്കുക.
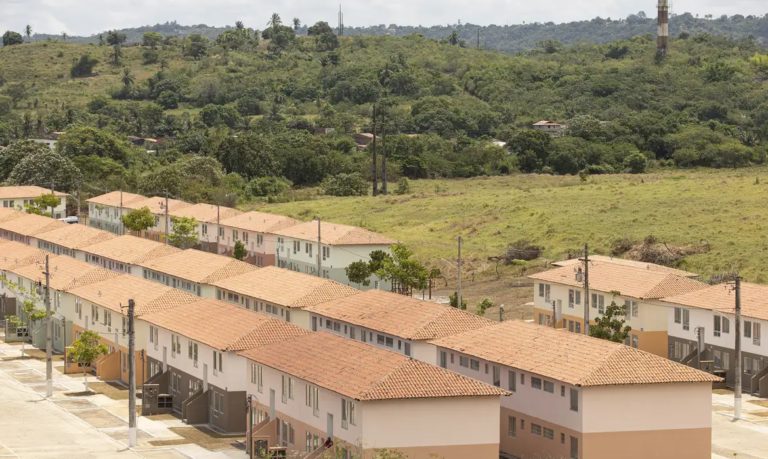
ചിത്രം: Joédson Alves / Agência Brasil