Annonces
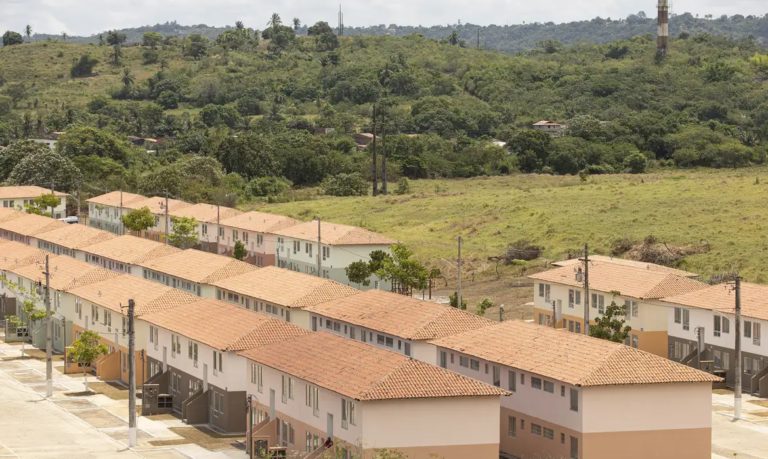
Récemment, la CAIXA Econômica Federal a annoncé une nouveauté concernant le financement immobilier, qui promet de changer la vie de nombreuses familles brésiliennes. Ainsi, à partir d’avril, les contrats de cette modalité de crédit avec l’utilisation du FGTS Futuro commenceront, ce qui devrait faciliter la réalisation du rêve de devenir propriétaire pour les personnes à faibles revenus.
De cette manière, grâce à la possibilité d’utiliser le FGTS Futuro, les familles pourront compléter leurs revenus au moment de financer un bien immobilier, en souscrivant deux contrats : un contrat initial, avec le montant selon le format traditionnel, et un autre complémentaire avec le FGTS Futuro. Découvrez plus de détails !
Utilisation du FGTS pour l’achat de son propre logement
Initialement, la modalité FGTS Futuro concernera uniquement les familles ayant un revenu mensuel allant jusqu’à 2 640 R$, c’est-à-dire celles qui relèvent de la tranche 1 du programme Minha Casa, Minha Vida. Ainsi, ces personnes pourront utiliser, comme partie du financement du bien immobilier, les projections du Fonds de garantie du temps de service (FGTS), dont les cotisations sont versées par les employeurs.
Cependant, l’une des grandes préoccupations lors de la souscription d’un financement immobilier est le risque de chômage. Ainsi, le programme FGTS Futuro, conscient de cette réalité, prévoit des conditions spéciales pour faire face à une telle situation.
La contribution patronale de 8 % du salaire constitue la base du FGTS Futuro et, en cas de chômage, alors que l’emprunteur ne pourra pas retirer le FGTS Futuro engagé, il aura accès à l’indemnité de 40 % en cas de licenciement sans motif valable. En outre, des possibilités de négociation avec la Caixa seront prévues, notamment la suspension du paiement des échéances pendant une période pouvant aller jusqu’à six mois.
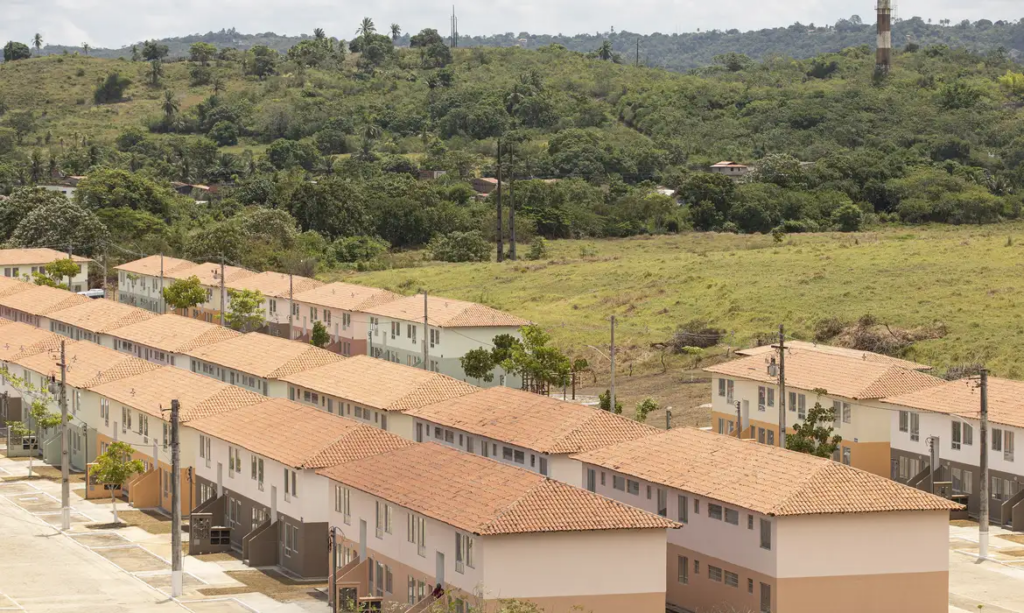
Financement dans le cadre de Minha Casa, Minha Vida
Enfin, le FGTS a consacré un budget important aux nouveaux contrats dans le cadre du programme Minha Casa, Minha Vida, en plus de réserver des ressources supplémentaires à ceux qui ne relèvent pas du programme mais qui disposent d’un compte auprès du Fonds.
Avec des taux d’intérêt variant entre 4 % et 8,16 % par an et des durées de remboursement pouvant aller jusqu’à 35 ans, Minha Casa, Minha Vida s’impose comme l’une des principales politiques publiques de logement du pays, désormais encore plus accessible grâce à l’inclusion du FGTS Futuro.
Image : Joédson Alves / Agência Brasil