Anuncis
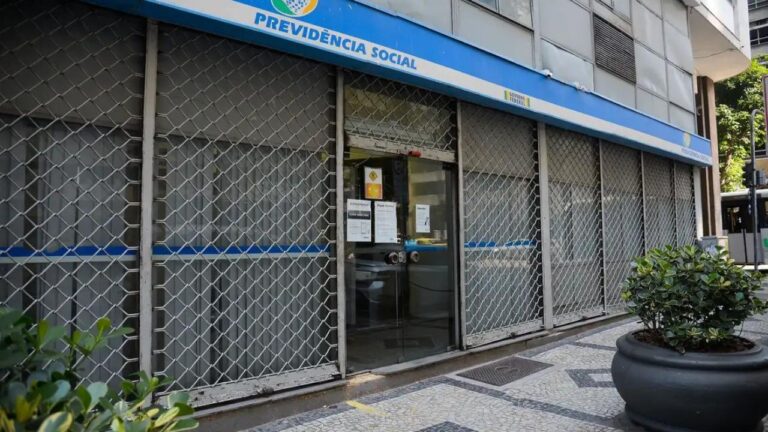
Recentment, l'Institut Nacional de la Seguretat Social (INSS) ha anunciat una actualització que ha generat preocupacions entre els seus beneficiaris. El canvi fa referència al marge consignable, és a dir, el percentatge dels ingressos que es pot comprometre amb préstecs consignats. Abans, els beneficiaris podien comprometre fins al 35% dels seus ingressos amb aquests préstecs, però ara aquest marge s'ha reduït.
La preocupació és palpable entre els jubilats i els pensionistes, que sovint recorren a préstecs consignats per cobrir despeses essencials. Amb la reducció del marge, molts poden trobar-se en situacions financeres difícils, amb menys accés al crèdit en moments de necessitat. A més, el canvi pot afectar aquells que ja tenen préstecs actius, ja que poden ser necessaris ajustos en els contractes actuals, cosa que podria comportar una revisió de les condicions de pagament.
Vegeu-ne més: Quan comença el Voa Brasil?
Impactes de la reducció del marge consignable de l'INSS
La reducció del marge consignable per part de l'INSS no afecta només la capacitat de contractar nous préstecs. També pot comportar un augment de la recerca d’alternatives de crèdit amb tipus d’interès més alts, situant els beneficiaris en una situació financera encara més delicada. A més, el canvi pot causar confusió i incertesa, especialment per a aquells que ja havien planificat compromisos financers basats en el marge anterior.
És crucial que els beneficiaris de l’INSS es mantinguin informats sobre aquests canvis i busquin assessorament financer adequat per ajustar els seus plans i pressupostos. Entendre completament les implicacions d’aquesta actualització pot ajudar a mitigar els impactes negatius i garantir una gestió financera més segura i eficient.
Estratègies per afrontar el nou marge consignable
Davant d’aquesta nova realitat, és essencial que els beneficiaris de l’INSS adoptin estratègies per afrontar la reducció del marge del crèdit consignat. Això pot incloure reavaluar i ajustar el pressupost familiar, buscar alternatives d’ingressos complementaris o consultar especialistes financers per reestructurar els deutes existents. A més, és important explorar totes les opcions de crèdit disponibles, considerant acuradament els tipus d’interès i les condicions de pagament.
Mantenir-se informat sobre les polítiques de l’INSS i els canvis en el mercat financer també és crucial. Això permet que els beneficiaris prenguin decisions més informades i es preparin millor per als reptes financers que puguin sorgir. Amb planificació i orientació adequada, és possible afrontar aquest canvi d’una manera més segura i sostenible.