Реклами
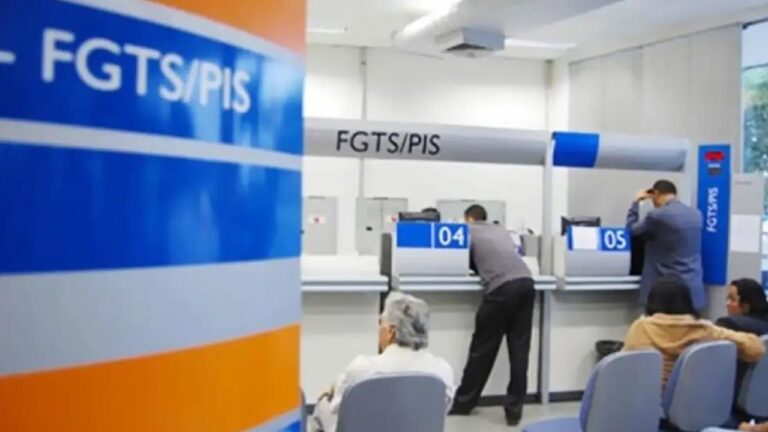
В моменти на финансови затруднения много хора търсят алтернативи, за да облекчат бюджета си. Една от възможностите е заем с използване на FGTS (Фонд за гарантиране на трудовия стаж) като обезпечение. Но дали тази алтернатива наистина е изгодна? Нека разгледаме предимствата и недостатъците, за да ви помогнем да вземете информирано решение.
FGTS, натрупан в течение на професионалния живот, може да бъде спасение в трудни времена. Поради това заемът, при който FGTS се използва като обезпечение, се отличава с по-ниски лихвени проценти в сравнение с други кредитни линии. Това е така, защото рискът за финансовата институция е по-малък, тъй като салдото по FGTS на работника служи като гаранция за погасяването на заема.
Вижте още: Календар на плащанията на INSS. Вижте
Как работи заемът с FGTS?
За да получите достъп до тази кредитна линия, първата стъпка е да се присъедините към тегленето на рождения ден схемата за теглене на FGTS на рождения ден. Този избор ви позволява да теглите част от салдото по FGTS всяка година през месеца на рождения си ден. Важно е обаче да сте наясно, че с избора на теглене на рождения ден губите правото на теглене при прекратяване на трудовото правоотношение, което представлява пълно изтегляне на фонда в случай на уволнение без основателна причина.
Важни съображения
Преди да вземете решение, е от решаващо значение да обмислите няколко момента. Първо, преценете реалната си нужда от кредит и дали други възможности биха били по-подходящи. По този начин имайте предвид, че използвайки FGTS като обезпечение, ще ангажирате ресурс, който би могъл да бъде полезен в други ситуации, като например при покупка на собствен дом или при спешни нужди след загуба на работа.
Заемът, използващ FGTS, може да бъде добра възможност за тези, които търсят по-ниски лихвени проценти и са сигурни, че няма да имат нужда от фонда за други цели в краткосрочен план. Въпреки това е от съществено значение внимателно да анализирате финансовото си положение и да разгледате всички налични алтернативи, преди да вземете решение.