إعلانات
أعلنت CAIXA Econômica Federal مؤخرًا عن مستجد في تمويل الإسكان يُتوقع أن يغيّر حياة العديد من الأسر البرازيلية. وهكذا، ابتداءً من أبريل، تبدأ التعاقدات على هذا النوع من الائتمان باستخدام FGTS Futuro، مما يُفترض أن يسهّل على ذوي الدخل المنخفض تحقيق حلم امتلاك منزلهم الخاص.
وبهذه الطريقة، ومع إمكانية استخدام FGTS Futuro، ستتمكن الأسر من استكمال دخلها عند تمويل عقار، من خلال إبرام عقدين: عقد أصلي بالقيمة وفق الصيغة التقليدية، وعقد تكميلي آخر باستخدام FGTS Futuro. اطلع على مزيد من التفاصيل!
استخدام FGTS لشراء المنزل الخاص
في البداية، سيشمل نظام FGTS Futuro فقط الأسر التي يصل دخلها الشهري إلى R$ 2.640، أي تلك التي تندرج ضمن الفئة 1 من برنامج Minha Casa, Minha Vida. وبذلك، سيتمكن هؤلاء الأشخاص من استخدام توقعات Fundo de Garantia do Tempo de Serviço (FGTS) كجزء من تمويل العقار، حيث يتولى أصحاب العمل دفع الاشتراكات.
ومع ذلك، فإن أحد أكبر المخاوف عند الحصول على تمويل سكني هو خطر البطالة. ولذلك، فإن برنامج FGTS Futuro، وإدراكًا منه لذلك، ينص على شروط خاصة للتعامل مع مثل هذا الوضع.
تُعد مساهمة صاحب العمل البالغة 8% من الراتب أساس برنامج FGTS Futuro، وفي حالة البطالة، وبينما لن يتمكن المقترض من سحب FGTS Futuro الملتزم به، فسيكون له الحق في الحصول على غرامة قدرها 40% في حالة الفصل دون سبب مشروع. بالإضافة إلى ذلك، ستكون هناك إمكانيات للتفاوض مع Caixa، بما في ذلك تعليق سداد الأقساط لمدة تصل إلى ستة أشهر.
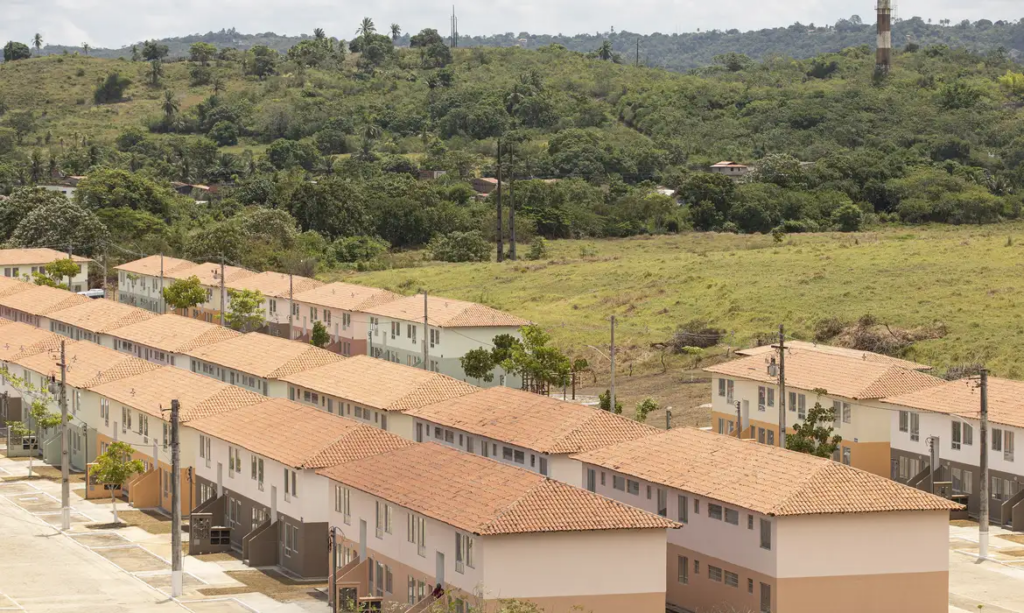
التمويل ضمن Minha Casa, Minha Vida
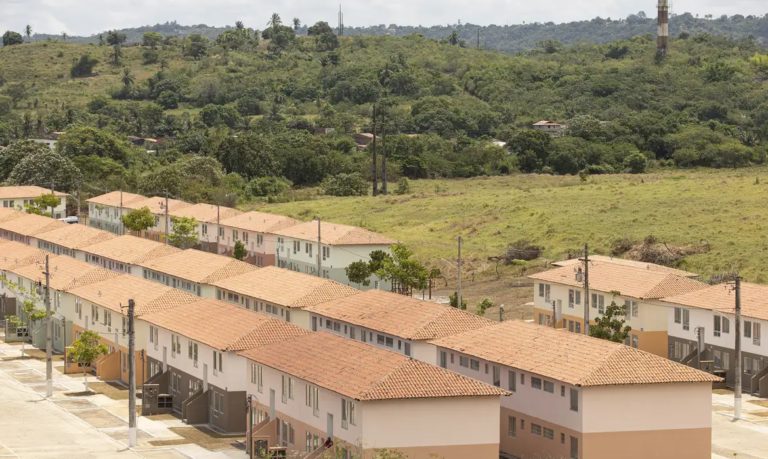
وأخيرًا، خصص FGTS ميزانية كبيرة للتعاقدات الجديدة ضمن برنامج Minha Casa, Minha Vida، بالإضافة إلى حجز موارد إضافية لغير المشمولين بالبرنامج ولكن الذين لديهم حساب في الصندوق.
مع أسعار فائدة تتراوح بين 4% و8,16% سنويًا وفترات سداد تصل إلى 35 عامًا، يترسخ برنامج Minha Casa, Minha Vida باعتباره إحدى أهم السياسات العامة للإسكان في البلاد، وأصبح الآن أكثر سهولة بفضل إدراج FGTS Futuro.
الصورة: Joédson Alves / Agência Brasil