Advertensies
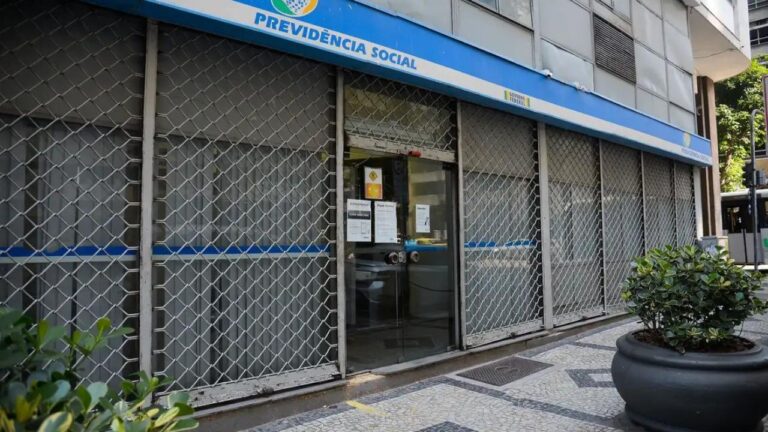
Onlangs het die Nasionale Instituut vir Maatskaplike Sekuriteit (INSS) ’n opdatering aangekondig wat kommer onder sy begunstigdes veroorsaak het. Die verandering het betrekking op die aftrekbare leningsmarge, dit wil sê die persentasie van die inkomste wat met aftrekbare lenings verbind kan word. Voorheen kon begunstigdes tot 35% van hul inkomste met hierdie lenings verbind, maar nou is hierdie marge verminder.
Die kommer is tasbaar onder afgetredenes en pensioentrekkers, wat dikwels op aftrekbare lenings staatmaak om noodsaaklike uitgawes te dek. Met die vermindering van die marge kan baie hulself in benoude finansiële situasies bevind, met minder toegang tot krediet in tye van nood. Daarbenewens kan die verandering ’n impak hê op diegene wat reeds aktiewe lenings het, aangesien aanpassings aan bestaande kontrakte nodig mag wees, wat tot ’n moontlike hersiening van die betalingsvoorwaardes kan lei.
Sien meer: Wanneer begin Voa Brasil?
Impak van die vermindering van die INSS se aftrekbare leningsmarge
Die vermindering van die aftrekbare leningsmarge deur die INSS beïnvloed nie net die vermoë om nuwe tradisionele. Dit kan ook lei tot ’n groter vraag na kredietalternatiewe met hoër rentekoerse, wat begunstigdes in ’n nog moeiliker finansiële situasie plaas. Daarbenewens kan die verandering verwarring en onsekerheid veroorsaak, veral vir diegene wat reeds finansiële verpligtinge beplan het op grond van die vorige marge.
Dit is noodsaaklik dat INSS-begunstigdes op hoogte bly van hierdie veranderinge en gepaste finansiële advies inwin om hul planne en begrotings aan te pas. ’n Volledige begrip van die implikasies van hierdie opdatering kan help om die negatiewe gevolge te beperk en ’n veiliger en doeltreffender finansiële bestuur te verseker.
Strategieë om die nuwe aftrekbare marge te hanteer
In die lig van hierdie nuwe werklikheid is dit noodsaaklik dat INSS-begunstigdes strategieë aanneem om die vermindering van die beskikbare loonbeslagmarge te hanteer. Dit kan insluit om die gesinsbegroting te herevalueer en aan te pas, om alternatiewe bronne van aanvullende inkomste te soek of om finansiële spesialiste te raadpleeg om bestaande skuld te herstruktureer. Daarbenewens is dit belangrik om alle beskikbare kredietopsies te ondersoek, met deeglike inagneming van die rentekoerse en betalingsvoorwaardes.
Om ingelig te bly oor INSS-beleide en veranderinge in die finansiële mark is ook noodsaaklik. Dit stel begunstigdes in staat om meer ingeligte besluite te neem en beter voor te berei vir finansiële uitdagings wat mag ontstaan. Met beplanning en behoorlike leiding is dit moontlik om hierdie verandering op ’n veiliger en meer volhoubare manier die hoof te bied.